

Az MBH Bank legfrissebb negyedéves elemzése szerint tovább romlottak az agrárgazdasági várakozások, folytatva a 2025 második negyedéve óta tartó lejtmenetet. Az MBH AgrárTrend Index 2026 harmadik negyedévének végén 30,6 ponton állt. Ez negyedéves összevetésben 0,4, éves alapon pedig 1,7 pontos csökkenést jelent. A mutató ezzel még messzebb került az egyensúlyi szintnek tekintett 35 ponttól, bár a 2022-es történelmi mélypontot egyelőre nem érte el.
Héjja Csaba, a bank Agrár- és Élelmiszeripari Üzletágának stratégiai ügyfelekért felelős központvezetője kiemelte, hogy egyre nyílik az olló az egyes ágazatok teljesítménye között. A vizsgált tizenkét területből hétnek a helyzetértékelése elmarad az összágazati átlagtól. A baromfiágazatban ugyanakkor továbbra is képződik jövedelem, folyamatosak a beruházások, és stabil a kereslet. A hús- és tejhasznú szarvasmarhatartásban, valamint az üvegházi zöldségtermesztésben szintén javult a hangulat az előző negyedévhez képest.
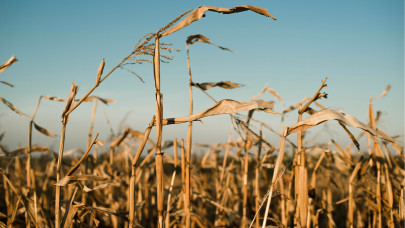
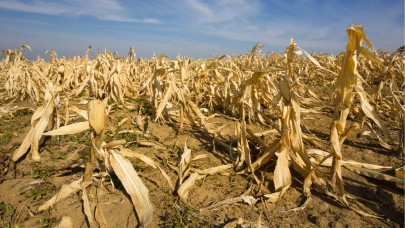
A szántóföldi növénytermesztésben az ország nagy részén leginkább a kármentés volt a cél. Bognár István, a pénzintézet szenior üzletfejlesztési menedzsere jelezte, hogy a harmadik negyedévben az ország jelentős részén legfeljebb 60–80 milliméter, a középső tájakon pedig mindössze 20–40 milliméter csapadék hullott. A talaj felső egy métere kritikusan kiszáradt, ami drasztikusan rányomta a bélyegét a hozamokra. Kedvezőbb termelési feltételek szinte csak a nyugati országrészben alakultak ki.
A búza termésátlaga mintegy 20 százalékkal maradt el az ötéves átlagtól. A kukoricánál pedig az előzetes adatok a szokásos 7–8 millió tonna helyett mindössze 1,5 millió tonnás országos termést vetítenek előre. Ez történelmi mélypontnak számítana, hiszen még a rendkívüli 2022-es aszály idején is csaknem hárommillió tonnát arattak le. A napraforgó esetében a részeredmények szintén súlyos kiesést jeleznek.
A várható kukoricatermés nem fedezi a belföldi feldolgozók igényeit, ezért importra lesz szükség. A beszerzést ugyanakkor jelentősen megnehezíti a szűkös és költséges szállítási kapacitás. Mindeközben az értékesítési árak sem kárpótolják a termelőket a kiesett volumenért: a kukorica tonnánkénti ára mérsékelt drágulás után 95 ezer forint körül mozgott, míg 2022-ben meghaladta a 120 ezer forintot.
A költségoldali nyomás eközben fokozódott. Az európai gázárak 65 százalékkal ugrottak meg a harmadik negyedévben. Ez – az iráni konfliktushoz kapcsolódó ellátási aggodalmakkal kiegészülve – 170 ezer forint fölé tornászta a műtrágya tonnánkénti árát. Ezzel párhuzamosan a WTI típusú kőolaj jegyzése június és szeptember között 30 százalékkal nőtt.
Ebben a szorult környezetben felértékelődik az inputanyagok beszerzésének időzítése és a gazdaságok likviditásának megőrzése. Az integrátori elszámolások átütemezése a jövő évi pénzügyi mozgásteret is szűkíti. Bár a támogatások korábbi folyósítása segítséget nyújt, a bank elemzői továbbra is komoly finanszírozási kockázatokkal számolnak. Ráadásul a ráfordítások és a felhasznált anyagok visszavágása a következő szezon terméseredményeit is veszélybe sodorhatja.
Az állattenyésztésen belül a baromfiszektor pozíciója a legstabilabb: a termelés és a kivitel kiegyensúlyozott maradt, a járványok pedig érdemben nem akasztották meg a telepek működését. A szegmens bizalmi mutatója egyedüliként múlta felül a 35 pontos egyensúlyi szintet, és ehhez 34,6 pontjával a tojástermelés is felzárkózott.
A tejpiacon némileg enyhítette a feszültséget a nyerstej literenkénti árának 150–160 forintra történő drágulása, ám sok üzemben ez még mindig csak a költségek fedezésére elegendő. A felhalmozott feldolgozói készletek és a stabil kibocsátás gátat szabnak a további áremelkedésnek. A húsmarhatartóknak kedveznek a jelenlegi árak és exportlehetőségek, a legelők nyári kiégése azonban a jövő évi takarmányellátásban okozhat nehézségeket.
A sertéspiacon továbbra is komoly terhet jelent az afrikai sertéspestis, valamint a kínai vámintézkedések nyomán az európai belső piacon rekedt túlkínálat. Magyarországon a vágósertés ára mintegy 20–25 százalékkal maradt el a korábbi szintektől. Érdemi fordulatra legkorábban 2027 első negyedévében lehet számítani, ehhez azonban a kínálati nyomás mérséklődése szükséges.
A sertés- és baromfitartók számára a takarmányellátás biztonsága kritikus kérdés marad. Noha a keveréktakarmány-gyártók kukoricafelhasználása a 2020-as 1,2 millió tonnáról 800 ezer tonna alá süllyedt, a stabil működéshez elengedhetetlen a beszerzési források diverzifikálása. Az elemzők szerint középtávon azzal a forgatókönyvvel is számolni kell, hogy Magyarország elveszíti önellátó képességét kukoricából.
A kertészetben szintén vegyes folyamatok figyelhetők meg. A gyümölcstermesztés kibontakozását az időjárási szélsőségek mellett a modern ültetvények hiánya akadályozza. A korai szőlőszüret kisebb mennyiséget, de helyenként kiváló minőséget eredményezett, miközben az aranyszínű sárgaság elleni védekezés továbbra is sürgető feladat. A konzervipari zöldségeknél az öntözés sem tudta teljesen semlegesíteni az aszálykárokat. Ezzel szemben a geotermikus energiával fűtött üvegházak nemzetközi versenyképességét látványosan erősítette a fosszilis energiahordozók drágulása.
A tartóssá váló termelési és piaci kockázatokra az elemzők szerint csak az egész élelmiszer-gazdaságot lefedő átfogó stratégiával lehet válaszolni. Ennek a klímaadaptáció támogatása mellett a magasabb hozzáadott értékű termelésre való átállást kell előtérbe helyeznie. A kiszámíthatóbb gazdálkodási környezet csökkentheti a hitelezési kockázatokat, és megteremtheti a szükséges beruházások alapjait.